

La demanda se dispara y sorprende a la industria: algunos fabricantes no consiguen producir suficientes vehículos y acumulan listas de espera de varios meses.
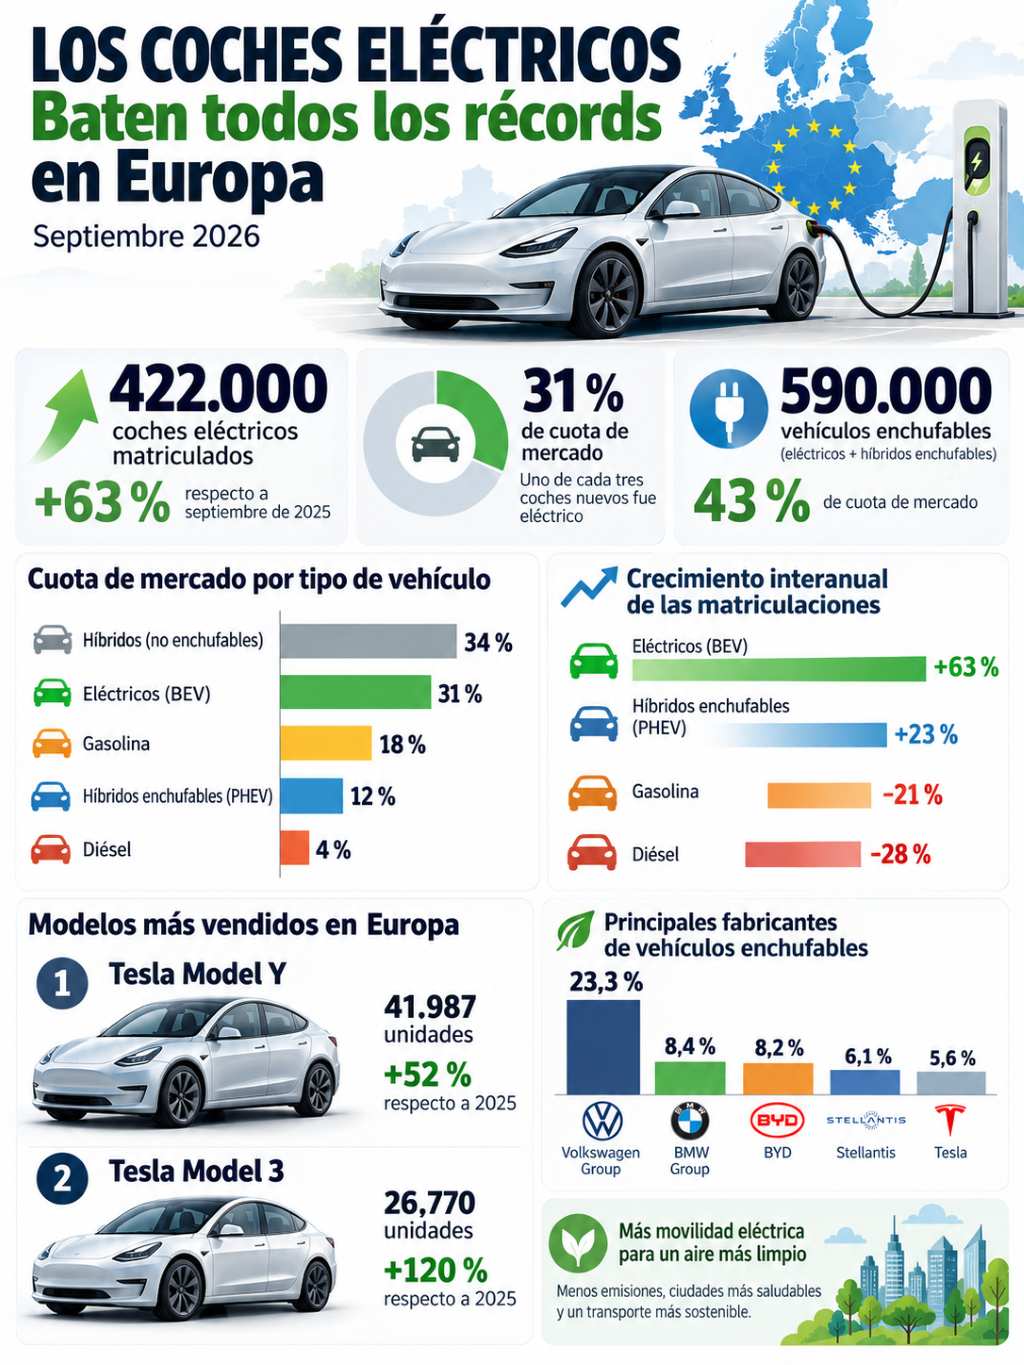
- 🚗 Récord histórico: alrededor de 422.000 coches totalmente eléctricos matriculados en Europa durante septiembre, un 63 % más que un año antes, según CleanTechnica.
- 🔋 El 31 % del mercado: prácticamente uno de cada tres turismos nuevos fue completamente eléctrico.
- 📈 590.000 vehículos enchufables: sumando eléctricos puros e híbridos enchufables, alcanzaron una cuota del 43 %.
- 🏭 Problemas de suministro: algunos fabricantes acumulan esperas de varios meses por limitaciones de producción y disponibilidad de baterías.
- ⚡ Cambio de tendencia: Tesla, BYD y varios fabricantes asiáticos ganan protagonismo mientras las ventas de gasolina y diésel retroceden.
El mercado europeo del automóvil acaba de alcanzar un hito histórico. En septiembre de 2026, los coches totalmente eléctricos superaron por primera vez el 30 % de las matriculaciones mensuales en el conjunto de países analizados. El crecimiento ha sido tan rápido que varios fabricantes están teniendo dificultades para responder a la demanda, mientras Tesla y las marcas chinas aprovechan el cambio de tendencia.
Europa registra el mayor volumen de ventas de coches eléctricos de su historia
La transición hacia la movilidad eléctrica está acelerándose en Europa a un ritmo que pocos fabricantes habían previsto a comienzos de 2026.
Según el análisis publicado por CleanTechnica, septiembre terminó con aproximadamente 422.000 turismos completamente eléctricos matriculados, un incremento interanual del 63 %. Se trata del mayor volumen mensual registrado hasta entonces y de la tasa de crecimiento más elevada en más de tres años.
Los híbridos enchufables también alcanzaron cifras récord, con unas 167.000 unidades y un crecimiento del 23 %. En conjunto, los vehículos enchufables sumaron alrededor de 590.000 matriculaciones, equivalentes al 43 % del mercado.
Los datos de la consultora JATO Dynamics confirman la magnitud del fenómeno, aunque presentan pequeñas diferencias por la cobertura geográfica y los criterios estadísticos empleados: contabilizan 415.157 coches eléctricos puros, un crecimiento del 60 % y una cuota del 30,5 % en su mercado europeo de referencia.
Esta distinción es importante: las cifras corresponden a un conjunto de mercados europeos, no exclusivamente a los 27 Estados miembros de la Unión Europea.
La gasolina y el diésel pierden terreno mientras crece la electrificación
El avance de los eléctricos coincide con un retroceso significativo de los motores de combustión convencionales.
En el mercado europeo analizado por CleanTechnica, los automóviles de gasolina representaron aproximadamente el 18 % de las matriculaciones de septiembre, mientras que los diésel quedaron reducidos al 4 %. Sus ventas descendieron un 21 % y un 28 % interanual, respectivamente.
Los híbridos no enchufables conservaron una cuota cercana al 34 %, aunque perdieron peso relativo respecto al año anterior.
Esta evolución apunta a un cambio en las preferencias de los compradores. Los vehículos eléctricos ya no compiten únicamente por sus ventajas ambientales, sino también por sus costes de utilización, su eficiencia energética y una oferta cada vez más amplia.
El encarecimiento de los combustibles durante 2026 ha añadido un incentivo económico para abandonar los motores tradicionales. No obstante, la evolución de las ventas también depende de factores como las ayudas públicas, los precios de adquisición y la disponibilidad de nuevos modelos.
Tesla consigue algo excepcional: sus dos coches eléctricos lideran el mercado europeo
Uno de los acontecimientos más destacados de septiembre fue el rendimiento de Tesla.
El Tesla Model Y encabezó las matriculaciones europeas con 41.987 unidades, un 52 % más que en septiembre de 2025. El Model 3 ocupó la segunda posición con 26.770 unidades y un crecimiento interanual del 120 %.
Ambos vehículos consiguieron situarse en los dos primeros puestos del mercado general, incluyendo automóviles eléctricos, híbridos y de combustión.
Según CleanTechnica, es la segunda vez que Tesla consigue este resultado en Europa, después de diciembre de 2022.
El éxito también revela una transformación comercial. Los compradores valoran cada vez más la relación entre precio, autonomía, equipamiento y coste de utilización, lo que permite a determinados eléctricos competir directamente con berlinas y SUV tradicionales.
Los fabricantes tradicionales se encuentran con un problema inesperado: no pueden producir lo suficiente
Durante años, una de las principales preocupaciones de la industria automovilística fue que la demanda de vehículos eléctricos creciera demasiado despacio para justificar las inversiones necesarias.
Ahora, en algunos segmentos, está sucediendo lo contrario.
El crecimiento de las matriculaciones ha dejado al descubierto problemas de planificación industrial, suministro de baterías y capacidad de fabricación.
El caso de Stellantis resulta especialmente ilustrativo. El grupo dispone de numerosos modelos eléctricos y capacidad industrial, pero, según el análisis de CleanTechnica, parte de su planificación de suministro de baterías estaba basada en una demanda de vehículos de combustión superior a la que finalmente se ha producido.
Como consecuencia, determinados modelos eléctricos presentan plazos de entrega especialmente largos. El Peugeot e-3008 acumularía esperas de entre cinco y ocho meses y el Opel Grandland eléctrico, de aproximadamente seis meses, según las estimaciones recogidas en el análisis.
Renault también afronta limitaciones industriales. La concentración de varios modelos eléctricos en su fábrica de Douai dificulta aumentar rápidamente la producción cuando las líneas trabajan cerca de su capacidad disponible.
Volkswagen, BMW y Volvo se encuentran igualmente ante el desafío de acelerar sus nuevos modelos y resolver cuellos de botella industriales.
Estas dificultades no afectan por igual a todos los fabricantes ni implican que exista una escasez generalizada de coches eléctricos. El problema se concentra en determinadas marcas, modelos, componentes y fábricas.
Las marcas chinas aprovechan la oportunidad para ganar cuota de mercado
La expansión de los fabricantes chinos constituye otro de los grandes cambios del mercado europeo.
BYD registró aproximadamente 49.340 vehículos de todas las motorizaciones durante septiembre, un crecimiento interanual del 102 %, y se situó por delante de marcas como Dacia y MG en el ranking general analizado por CleanTechnica.
Su ventaja competitiva procede de una combinación de factores: una amplia gama de vehículos electrificados, capacidad de producción, experiencia en baterías y una estrategia de expansión internacional.
La desaceleración del mercado automovilístico chino también ha favorecido que algunos fabricantes destinen una mayor parte de su producción a la exportación.
En el mercado europeo de vehículos enchufables, BYD alcanzó una cuota acumulada del 8,2 % por grupos automovilísticos, acercándose al 8,4 % de BMW Group. Volkswagen Group continuó liderando este segmento con un 23,3 %.
La competencia ya no se limita a ofrecer más autonomía o mejores prestaciones. También resulta decisivo disponer de vehículos a precios competitivos y entregarlos sin largas esperas.
El crecimiento de los eléctricos también plantea nuevos desafíos ambientales
La expansión de la movilidad eléctrica representa una oportunidad para reducir las emisiones del transporte por carretera, uno de los sectores más difíciles de descarbonizar.
Los coches eléctricos no generan emisiones directas de escape durante su funcionamiento y, gracias a la mayor eficiencia de sus motores, necesitan menos energía final por kilómetro recorrido que los vehículos convencionales.
Sin embargo, su impacto climático total depende de diferentes factores, especialmente de la electricidad utilizada para recargarlos, el tamaño de las baterías, los procesos de fabricación y la vida útil del vehículo.
El aumento de las matriculaciones también exige acelerar el despliegue de infraestructura de recarga y reforzar la planificación de las redes eléctricas.
Según el Observatorio Europeo de Combustibles Alternativos de la Comisión Europea, la Unión Europea alcanzó aproximadamente 1,18 millones de puntos de recarga públicos en septiembre de 2026, un 13,9 % más que un año antes.
La expansión de la infraestructura debe acompañarse de mejoras en su distribución territorial, fiabilidad, interoperabilidad y facilidad de pago.
Además, una electrificación verdaderamente sostenible requiere reducir la dependencia de materias primas críticas, desarrollar cadenas de suministro responsables y aumentar la reutilización y el reciclaje de baterías.
¿Se está acelerando la desaparición de los coches de combustión?
Los resultados de septiembre muestran una transformación considerable del mercado europeo, pero todavía es pronto para afirmar que los vehículos de combustión estén próximos a desaparecer.
Las matriculaciones mensuales pueden experimentar variaciones importantes debido a campañas comerciales, incentivos, cambios regulatorios y calendarios de entregas.
De hecho, las cifras acumuladas ofrecen una perspectiva más prudente. Según la Asociación Europea de Fabricantes de Automóviles (ACEA), los eléctricos puros representaron el 22,7 % de las matriculaciones de la Unión Europea entre enero y septiembre de 2026, frente al 16,1 % del mismo periodo del año anterior.
Es un avance de 6,6 puntos porcentuales en apenas doce meses, aunque todavía existe una diferencia importante entre las ventas de vehículos nuevos y la composición del parque automovilístico que circula por las carreteras.
La sustitución de millones de automóviles convencionales necesitará muchos años, incluso aunque las matriculaciones eléctricas continúen creciendo rápidamente.
Lo que sí parece estar cambiando es la naturaleza del desafío industrial. El mercado europeo ya cuenta con una demanda considerable de vehículos eléctricos y los fabricantes necesitan adaptar sus cadenas de suministro, sus inversiones y su capacidad productiva para responder a ella.
Septiembre de 2026 podría recordarse como uno de los meses en los que esta transformación se hizo especialmente visible: los eléctricos superaron el 30 % del mercado europeo mensual y demostraron que la transición también puede avanzar más deprisa de lo que anticipaban algunos fabricantes.
Vía JATO Dynamics
Más información: Observatorio Europeo de Combustibles Alternativos: datos de octubre de 2026.
Deja una respuesta